【速報】最大70億ポンド規模のエアテル・マネーがロンドン証券取引所に上場へ、しかし市場復活は早計か
エアテル・マネーのロンドン証券取引所上場のニュース概要
アフリカ各国で決済事業を展開するエアテル・マネーがロンドン証券取引所に上場する見込みです。
推定時価総額は六十億ポンドから七十億ポンド規模であり、過去五年間で最大級の新規株式公開となります。
しかし、この上場をもってロンドンの市場環境が劇的に好転したと過度に期待するのは早計です。
なぜなら、エアテル・マネーはすでにロンドン市場に上場している親会社エアテル・アフリカの子会社だからです。
親会社の知名度が高く市場関係者にもよく知られているため、今回のロンドン選択は自然な結果と言えます。
通信事業を基盤に成長を続けてきた同社は、フィンテック企業としての魅力や高いキャッシュ創出力を備えています。
そのため新規の株式発行は行われず、既存株主が保有株の一部を現金化する機会となっています。
ロンドン市場にとって真の試金石となるのは、海外市場との激しい誘致競争がある大型案件の獲得です。
特に数千億規模の評価額を持つノルウェーのソフトウェア企業ビスマの動向が今後の重要な試金石となります。
ビスマの誘致に成功して初めて、英国市場の競争力回復について明るい見通しを持つことができるのです。
エアテル・マネー上場における市場の注目ポイント
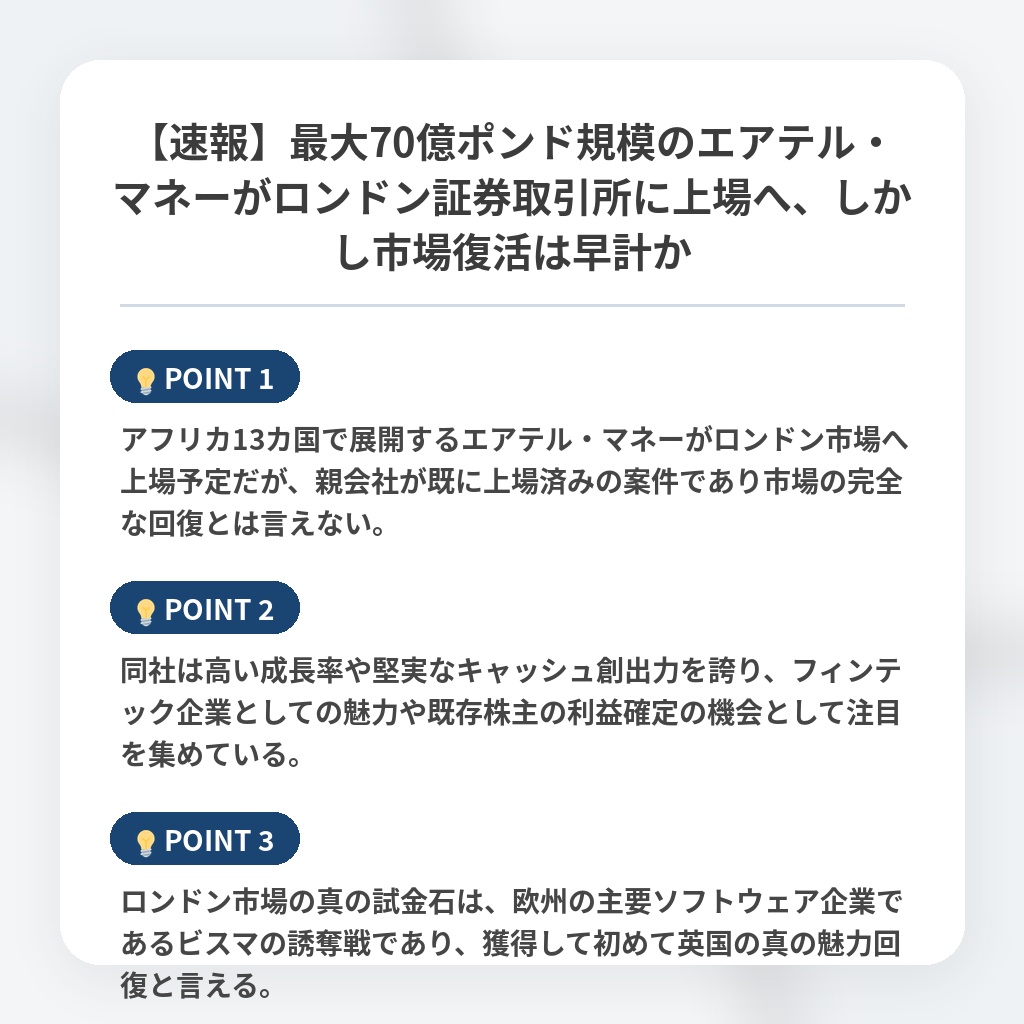
- アフリカ13カ国で展開するエアテル・マネーがロンドン市場へ上場予定だが、親会社が既に上場済みの案件であり市場の完全な回復とは言えない。
- 同社は高い成長率や堅実なキャッシュ創出力を誇り、フィンテック企業としての魅力や既存株主の利益確定の機会として注目を集めている。
- ロンドン市場の真の試金石は、欧州の主要ソフトウェア企業であるビスマの誘奪戦であり、獲得して初めて英国の真の魅力回復と言える。
エアテル・マネーのロンドン証券取引所上場に関する分析・解説
今回の大型上場は、親会社の知名度と既存の経済圏に依存した結果であり、ロンドン市場の構造的な地盤沈下を解決する決定打ではありません。
真の構造改革が進んでいない以上、これを市場の全面的な復活と捉えるのは早計です。
今後は、純粋な新規の大型案件を他国との激しい誘致競争から勝ち取れるかどうかが、国際金融センターとしての命運を分ける最大の試金石となります。
特に欧州の巨大ソフトウェア企業などの動向が、英国市場の本当の競争力を測る試金石です。
この案件の誘致に成功して初めて、英国市場の本格的な復活に向けた明るい展望を描くことができるのです。
※おまけクイズ※
Q. エアテル・マネーのロンドン証券取引所への上場に関して、新規の株式発行が行われない理由として正しいものはどれですか?
ここを押して正解を確認
正解:既存株主が保有株の一部を現金化する機会となっているため
解説:記事の概要部分にある通り、親会社の知名度が高くフィンテック企業としての高いキャッシュ創出力を背景に、新規の株式発行は行われず既存株主が保有株の一部を現金化する機会となっています。
まとめ
アフリカで決済事業を展開するエアテル・マネーがロンドン市場へ上場する見込みです。親会社が既に上場している点や新規発行を伴わない点を踏まえると、市場全体の完全な復活と過度に期待するのは早計と言えます。ロンドン市場の真の試金石は、激しい誘致競争が続く大型の新規案件を獲得できるかにあります。今後の動向を冷静に見極めながら、私たちも国際金融センターの行方をしっかりと追っていきましょう。