【衝撃】米国債の利払い費が1兆ドル突破!膨らむ財政赤字が米国経済を蝕む裏側
米国の巨額な利払い費と財政赤字のニュース概要
米国の政府債務における利払い負担が二〇二六会計年度において過去最高を更新しました。
連邦歳入の大きな割合が利払いに奪われており、借入金が雪だるま式に膨れ上がるリスクが高まっています。
その結果として、国が経済ショックに対してより脆弱になるおそれが懸念されています。
財務省が金曜日に発表したデータによると、九月までの年間純金利コストは一兆五百億ドルに達しました。
これは前年度の九千七百億ドルから八パーセント以上の増加となっています。
研究グループであるピーター・ジー・ピーターソン財団は、コストがGDPの三点二パーセントに達すると予測しています。
この数値は一九九一年に記録した過去最高を上回る水準となります。
直近の四半期GDPの数値は今月後半に発表される予定です。
このコスト増加は、利息を支払うべき債務の総額が大幅に増えたことを反映しています。
主要な指標の一つでは、わずか五年前と比較して約十兆ドル多い三十二兆ドルを超えています。
さらに、金利の大幅な上昇も大きな要因となっています。
九月末時点で政府が市場性のある米国債に対して支払った平均金利は三点五二パーセントでした。
この金利は五年前の百四十七パーセントの二倍以上の水準となっています。
急増する米国債コストと財政圧迫の注目ポイント
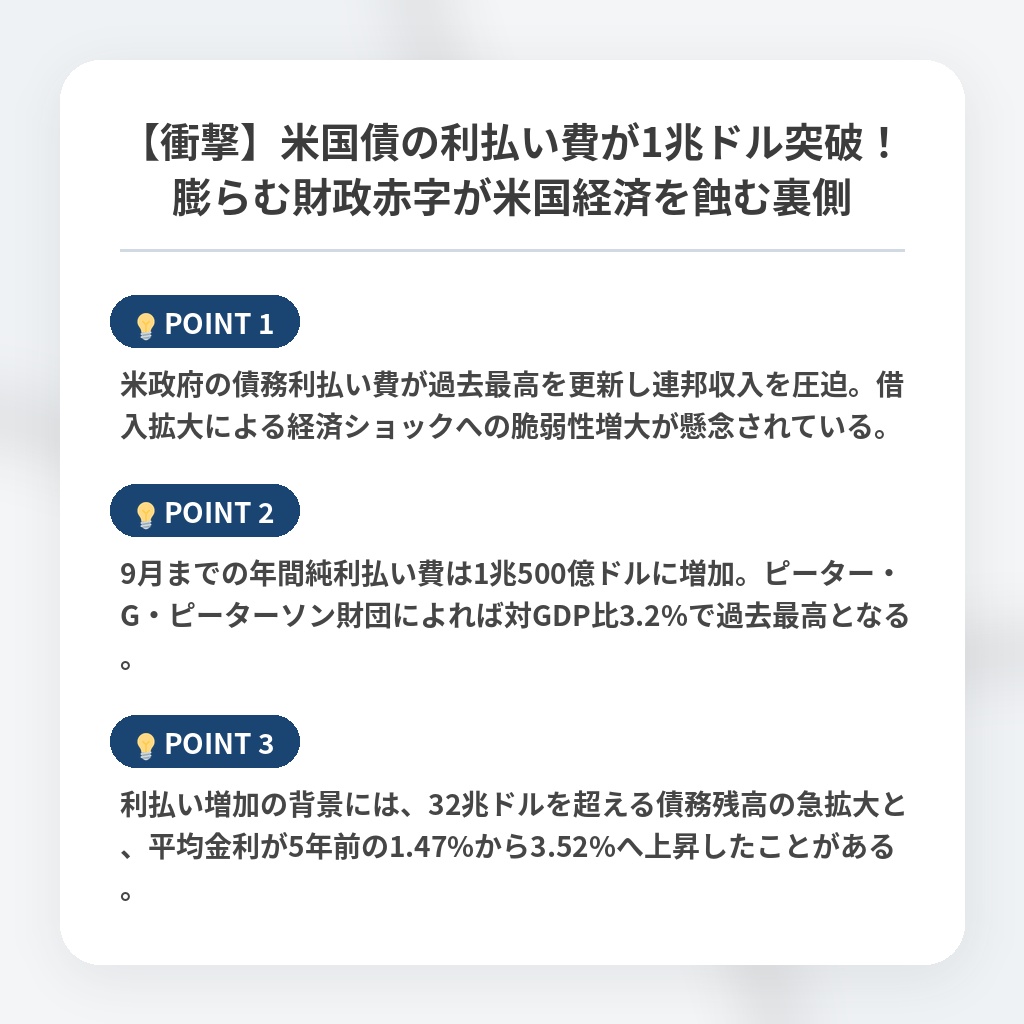
- 米政府の債務利払い費が過去最高を更新し連邦収入を圧迫。借入拡大による経済ショックへの脆弱性増大が懸念されている。
- 9月までの年間純利払い費は1兆500億ドルに増加。ピーター・G・ピーターソン財団によれば対GDP比3.2%で過去最高となる。
- 利払い増加の背景には、32兆ドルを超える債務残高の急拡大と、平均金利が5年前の1.47%から3.52%へ上昇したことがある。
高金利がもたらす米国債市場と財政赤字の分析・解説
今回の利払い費の急増の本質は、単なる財政赤字の拡大ではなく、高金利環境の常態化が国家の財政構造そのものを変質させている点にあります。
歳入の大部分が過去の借金の返済に消えることで、国家が将来の成長投資や危機対応に使えるリソースは確実に削られていきます。
この構造的歪みは、今後の金融政策の自由度を劇的に狭めるパラダイムシフトを引き起こしています。
今後は、債券市場における金利上昇圧力と国債の信用不安が連鎖し、米国債のプレミアム上昇を招くリスクが一段と高まります。
中長期的には、防衛費や社会保障費といった主要予算の強制的な削減か、あるいは野心的な税制改革を迫られる政治的激動へと発展していくでしょう。
※おまけクイズ※
Q. 記事で言及されている、9月までの年間純金利コスト(利払い費)の金額はいくらか?
ここを押して正解を確認
正解:1兆500億ドル
解説:財務省が金曜日に発表したデータによると、9月までの年間純金利コストは1兆500億ドルに達し、前年度の9700億ドルから8%以上増加しました。

まとめ
米国の政府債務の利払い負担が過去最高を更新し、財政を大きく圧迫しています。高金利の常態化と債務の急拡大が重なる中、将来の成長投資への影響が懸念されます。私たちビジネスパーソンとしても、今後の金融政策や市場の動向を慎重に見極めていく必要がありそうです。