【衝撃】連邦準備制度の調査で判明!高齢層の純資産が50万ドル突破の裏にある残酷な現実
高齢層の純資産が急増した連邦準備制度のニュース概要
連邦準備制度の最新調査によると富を築く鍵は長く市場に留まることであると示唆されています。
七十五歳以上の世帯主を持つアメリカの世帯は全年齢層の中で最も高い中央値の純資産を記録しました。
この層の中央値の純資産は二〇二五年時点で五十万四千ドルに達しています。
七十五歳以上の世帯は全年齢層の中で純資産の最大の増加と最大の所得増の両方を記録しました。
この高齢層の世帯年収の中央値は二〇二二年以降に二十四パーセント上昇して六万七千ドルになりました。
高齢のアメリカ人は退職資産の成長から恩恵を受けた可能性が高いと連邦準備制度は述べています。
六十五歳から七十四歳の世帯主を持つ世帯でも資産が三十七パーセント増加しました。
これらの結果は過去三年間における堅調な株式市場の上昇が多くの人々の富を押し上げたことを強調しています。
測定期間中にエスアンドピー五百は約七十八パーセント上昇しました。
一方では富裕層の資産も急増する一方で何百万もの人々にとっての財務見通しは悪化していることも示されています。
二〇二五年にはアメリカの全世帯の約二十パーセントが住宅ローンやクレジットカードなどの債務返済遅延に陥りました。
この割合は二〇二二年以降に七ポイントの上昇となっています。
三十五歳未満の世帯主を持つ典型的な世帯の純資産中央値は二〇二二年と二〇二五年の間で二十三パーセント急減しました。
若い世帯における富のこの減少は主に過去三年間における事業持分利益の低下が原因となっています。
連邦準備制度データから読み解く高齢層の注目ポイント
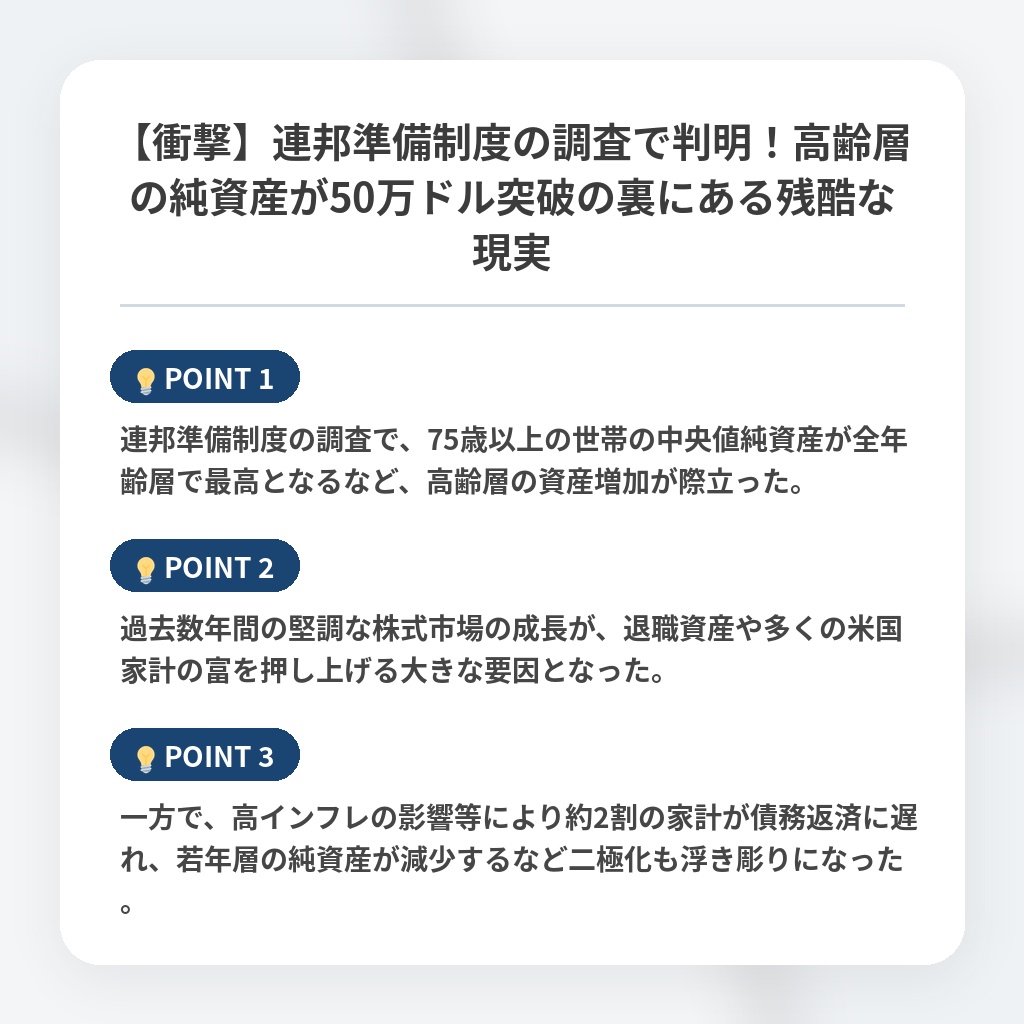
- 連邦準備制度の調査で、75歳以上の世帯の中央値純資産が全年齢層で最高となるなど、高齢層の資産増加が際立った。
- 過去数年間の堅調な株式市場の成長が、退職資産や多くの米国家計の富を押し上げる大きな要因となった。
- 一方で、高インフレの影響等により約2割の家計が債務返済に遅れ、若年層の純資産が減少するなど二極化も浮き彫りになった。

連邦準備制度データに基づく高齢層の資産格差の分析・解説
今回のデータが示す本質は、金融資本主義の恩恵が「時間」を持つ高齢層に集中し、労働や事業に依存する若年層が構造的な敗者となるパラダイムシフトの到来です。
資本の複利効果が勝者総取りの構造を加速させた一方で、若年層の困窮と債務不全の急増は、将来的な消費市場の土台を静かに蝕んでいます。
今後は、この世代間の資産格差が社会的な分断を決定づけ、金融政策や税制においても世代間再分配を巡る圧力が一段と強まることは必至です。
企業経営においても、若年層向けの低価格戦略から、圧倒的な購買力を持つ高齢層を囲い込む富裕層ビジネスへの軸足シフトが勝敗を分ける決定打になります。
※おまけクイズ※
Q. 記事の中で示されている、75歳以上の世帯の中央値純資産(2025年時点)はいくらか?
ここを押して正解を確認
正解:五十万四千ドル
解説:記事の概要部分において、75歳以上の世帯主を持つアメリカの世帯の中央値の純資産は2025年時点で50万4千ドルに達したと述べられています。
まとめ
最新の調査から、市場に長く留まった高齢層が資産を大きく増やす一方、若年層が苦境に立たされる深刻な二極化が浮き彫りになりました。資本の複利効果の重要性を改めて実感させられる結果ですが、世代間格差の拡大は今後の社会構造や消費トレンドに大きな影響を与えそうです。ビジネスの現場でも、この変化を見据えた戦略の再構築が急務と言えますね。
関連トピックの詳細はこちら